تسعير الأصول داخل الأسواق المالية لا يخضع للصدفة، بل يرتبط ارتباطاً وثيقاً ببوصلة المستثمر وقدرته على تحمل التذبذبات السعرية، فالأرقام المجردة تثبت دائماً أن غياب أهداف المحفظة الاستثمارية يقود رأس المال مباشرة إلى فخ السيولة غير الموظفة أو التسييل القسري تحت وطأة الهبوط، حيث تتآكل الهوامش الربحية بسرعة عندما تفتقر المحفظة لهيكل دفاعي يحميها من قفزات التضخم وقرارات الفيدرالي المفاجئة، ولذلك يبدأ بناء أي مركز استثماري متوازن بفصل الرغبة في تحقيق عوائد استثنائية عن الواقع الفعلي لمستويات المخاطرة.
تحديد المسار المالي قبل دخول السوق
توزيع السيولة النقدية دون خطة مسبقة يضع المتداول تحت رحمة قوى العرض والطلب الآنية، بينما يعتمد المستثمر المحترف على قواعد دقيقة تمنحه القدرة على امتصاص الصدمات، وهنا تبرز مسألة كيفية فهم أهداف المحفظة الاستثمارية كركيزة أساسية تمنع الانجراف وراء المضاربات اللحظية، وتجعل لكل دولار مستثمر وظيفة محددة سواء في السندات السيادية قصيرة الأجل أو أسهم القيمة ذات التوزيعات النقدية المستقرة، مما يقلل من فجوة التراجع الإجمالي للمحفظة خلال فترات الركود الاقتصادي العام.
حماية رأس المال مقابل مضاعفة القيمة
تختلف الاستراتيجيات باختلاف النتيجة المرجوة، إذ يبحث البعض عن صمام أمان يحفظ القوة الشرائية للأموال عبر أدوات الدين وأذون الخزانة، في حين يتجه آخرون نحو رسملة الأرباح من خلال الأسهم ذات النمو المرتفع والقطاعات التكنولوجية التي تتطلب صبراً طويلاً وتحملاً لموجات التصحيح الحادة، كما يجب قراءة تغيرات العملة المحلية ومقارنتها بالأسواق الإقليمية، خاصة مع أحداث مثل تعويم العملة وتأثيره على أسهم البورصة حيث تتبدل خريطة التدفقات النقدية وتتغير مراكز الربحية بين القطاعات التصديرية والشركات المعتمدة على الاستيراد.
المواءمة بين الأفق الزمني وتقلبات الأسعار
يتحدد نوع الأصل المختار وفقاً للمدة المتبقية قبل الحاجة إلى سحب رأس المال، فالمحافظ ذات الأفق الزمني الذي يتجاوز عشر سنوات تملك رفاهية الصمود أمام موجات التراجع الدورية، ويوفر شرح أهداف المحفظة الاستثمارية المؤسسية إدراكاً عميقاً لمفهوم تكلفة الفرصة البديلة، حيث يتم امتصاص الضغوط البيعية عبر إعادة التوازن المستمر، على عكس المحافظ المخصصة لأهداف نقدية عاجلة لا تحتمل تقلبات تفوق نقطتين مئويتين في الشهر الواحد.
الأصول الدفاعية وإدارة مخاطر السيولة
توفير سيولة كافية يمنع البيع بأسعار بخسة عند حدوث ارتدادات سلبية حادة، كما يتيح اقتناص الفرص عند تراجع التقييمات العادلة للشركات الكبرى، وتتأثر أسواق السلع والأسهم العالمية بحركات السيولة الدولارية ومسار الفائدة، ويظهر ذلك جلياً بمراقبة سلوك مؤشر الدولار الأمريكي dxy وتأثيره المباشر على تسعير الذهب وأسواق المال الناشئة، مما يفرض ضرورة وضع جزء من الأصول في ملاذات آمنة تضمن استقرار صافي قيمة الأصول.
أدوات بناء المراكز المالية والتخصيص الرشيد
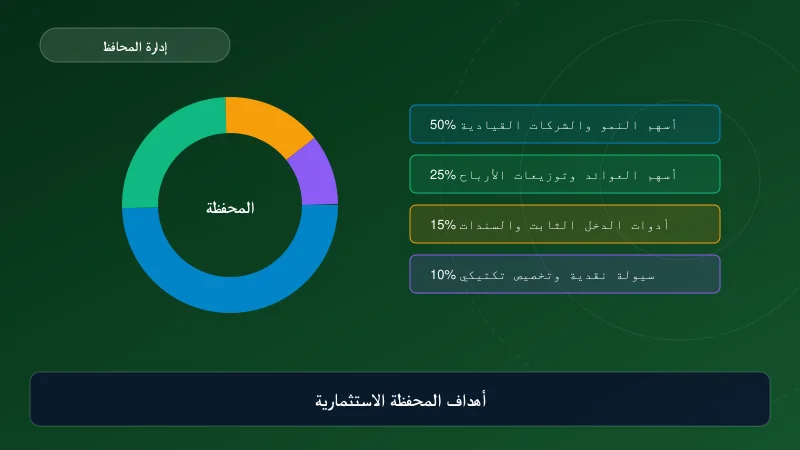
يطرح مديرو الصناديق سؤال ما هو أهداف المحفظة الاستثمارية لفرز الأولويات بين توليد الدخل الدوري أو تنمية الثروة على المدى البعيد، وبناءً على الإجابة يتم تقسيم الكعكة الاستثمارية بين أدوات منخفضة المخاطر وأخرى عالية النمو، مع تحديد نسبة التحوط المناسبة ضد تقلبات الفائدة، والجدول التالي يوضح التوزيع المنهجي للأصول بحسب الغاية الاستثمارية الأساسية ومستويات المخاطر المقبولة.
| الهدف الاستثماري | توزيع الأصول المقترح | مستوى المخاطرة |
|---|---|---|
| الحفاظ على رأس المال | 70% أدوات دين ونقد، 30% أسهم دفاعية | منخفض جداً |
| توليد دخل منتظم | 50% أسهم توزيعات، 40% سندات شركات، 10% نقد | متوسط |
| تنمية الثروة الرأسمالية | 80% أسهم نمو، 15% سلع استراتيجية، 5% سيولة | مرتفع |
خطوات تنظيمية لضبط الحسابات الاستثمارية
تحتاج مرحلة البداية إلى تدوين الأرقام المجردة بدقة متناهية، إذ تفيد أهداف المحفظة الاستثمارية للمبتدئين في إبعاد القرارات العاطفية وردود الأفعال الناتجة عن الأخبار اللحظية، والابتعاد عن التداول المكثف الذي يستنزف الأرباح في العمولات وتكلفة الصفقات، فالانضباط في تنفيذ خطة التوزيع الدوري للسيولة يعطي نتائج تفوق محاولات توقيت القمم والقيعان في الأسواق ذات الكفاءة الضعيفة.
إدارة المحفظة الناجحة لا تعني تجنب الخسائر تماماً، بل تعني وضع خطة صارمة تحدد مسبقاً حجم الخسارة المقبول مقابل العائد المتوقع لكل مركز مالي.
يتطلب المسار الاستثماري مراجعة ربع سنوية لحصص الأصول، فصعود قطاع معين وتضخمه داخل المحفظة يستوجب جني جزء من الأرباح وإعادة ضخه في القطاعات ذات التقييمات المنخفضة، وهذه الآلية وحدها تضمن بقاء استراتيجيتك المالية متوافقة مع أهدافك الأصلية دون الانحراف نحو مخاطر غير محسوبة، مما يحمي ثروتك من التآكل ويعزز الاستدامة المالية أمام تقلبات الدورة الاقتصادية القادمة.