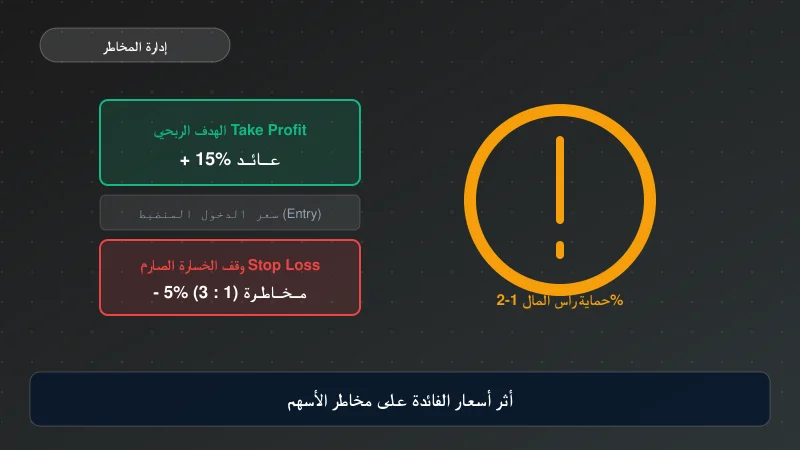
تتحرك أسواق المال وفق معادلة رياضية واضحة، حيث يقود تشديد السياسة النقدية من جانب الفيدرالي إلى إعادة تقييم الأصول الرأسمالية بالكامل، ويظهر أثر أسعار الفائدة على مخاطر الأسهم بوضوح لحظة ارتفاع العائد الخالي من المخاطر، إذ تفقد الأسهم جاذبيتها التنافسية أمام عوائد السندات وأدوات النقد، مما يدفع المحافظ الاستثمارية الكبرى إلى تقليص انكشافها وإعادة توزيع السيولة لحماية العوائد المحققة.
تسعير الأصول وتكلفة الاقتراض
تواجه الشركات عبئاً تشغيلياً مباشراً عند صعود تكلفة الدين، إذ يؤدي ارتفاع أسعار الفائدة إلى تآكل الهوامش الربحية الصافية، وتتجسد مخاطر أسعار الفائدة عندما تصطدم الشركات المقترضة بتكاليف خدمة دين مرتفعة تعوق خطط التوسع، ما يقلص التوزيعات النقدية المتوقعة ويفرض ضغوطاً سعرية هبوطية على حركة السهم داخل السوق.
آلية التدفقات النقدية المخصومة
تعتمد نماذج التقييم المحاسبي على خصم الأرباح والتدفقات النقدية المستقبلية بمعدل فائدة أعلى يعكس تكلفة رأس المال الحالية، وكلما اتجه معدل الخصم صعوداً تقلصت القيمة الحالية لتلك الأرباح المتوقعة، وهو ما يقود إلى ضغوط بيعية مستمرة تشمل مختلف المؤشرات الرئيسية دون استثناء.
حساسية القطاعات لدورات التشديد النقدي
تختلف ردة فعل القطاعات الاقتصادية حسب نموذج العمل ومستويات المديونية القائمة، حيث يبرز التباين الحاد بين رفع الفائدة وأسهم النمو نتيجة اعتماد الأخيرة على تمويل رخيص وتوقعات تدفقات نقدية بعيدة المدى، بينما تظهر الشركات الدفاعية ذات السيولة الذاتية قدرة أعلى على امتصاص الصدمات السعرية وحماية المستثمرين.
النمو مقابل القيمة في بيئة الفائدة المرتفعة
تحتاج شركات التكنولوجيا والشركات الناشئة إلى تمويلات مستمرة لتمويل أبحاثها وتوسعها، وعندما تغيب الأموال الرخيصة تنكمش مضاعفات الربحية وتتراجع التقييمات السعرية بسرعة، ولتفادي التراجعات العنيفة يلجأ المحترفون إلى تفعيل سقف الخسارة اليومي في التداول لمنع استنزاف رأس المال في فترات الهبوط السريع.
الفائدة المرتفعة تعمل بمثابة قوة جذب للأصول المالية، فكلما زادت نسبتها سحبت التقييمات المضخمة نحو مستويات أكثر واقعية تعكس التكلفة الحقيقية لرأس المال في السوق
| القطاع السوقي | مستوى الحساسية لتغير الفائدة | الأثر المباشر على الأداء المالي |
|---|---|---|
| التكنولوجيا والنمو | مرتفع للغاية | انكماش مضاعفات الربحية وتراجع التقييمات المستقبلية |
| البنوك والمؤسسات المالية | إيجابي مع مخاطر ائتمانية | اتساع هوامش الفائدة الصافية مع احتمالية تعثر الديون |
| المرافق والسلع الأساسية | منخفض إلى متوسط | استقرار نسبي في الإيرادات مع منافسة من السندات الحكومية |
إعادة توجيه السيولة وحركة المستثمرين
تتغير وجهة الصناديق المؤسسية فور وصول عوائد أذون الخزانة قصيرة الأجل إلى مستويات مغرية تفوق العائد على حقوق الملكية، إذ لم يعد البقاء في النقد قراراً سلبياً، بل تحول إلى ملاذ استثماري يضغط على حجم الاستثمار في البورصة ويسحب السيولة النشطة التي تدعم استمرار المسارات الصاعدة.
مخاطر التنفيذ والتقلبات الحادة
يتزامن التشدد النقدي مع قفزات مفاجئة في مؤشرات الخوف وتراجع عمق دفاتر الأوامر، مما يرفع احتمالات الانزلاق السعري عند تسييل المراكز الكبيرة، وهنا تظهر أهمية جاهزية المستثمر عبر امتلاك خطة طوارئ تعطل منصة التداول لتجنب الوقوع في فخ الجمود الفني أثناء فترات الذروة البيعية في قاعات التداول.
استراتيجيات التحوط وحماية المحفظة
يتطلب البقاء في الأسواق خلال هذه الدورات تطبيقاً صارماً لقواعد إدارة المخاطر المالية، عبر إعادة موازنة أوزان القطاعات وتخفيض نسب الشركات ذات الديون المرتفعة، مع رفع وزن الشركات التي تمتلك تدفقات نقدية حرة تمكنها من مواجهة انكماش الإنفاق الاستهلاكي والاستثماري.
تبقى دورات أسعار الفائدة مرحلة فرز حتمية تفصل بين الشركات التي تعتمد على السيولة الاصطناعية وتلك التي تقف على أرضية مالية صلبة، والنجاح في أسواق الأسهم خلال هذه الفترات يرتبط بالمرونة في إدارة النقد والانضباط في التعامل مع تقلبات التقييمات السعرية حتى استقرار المشهد الاقتصادي.