تتحول بريق الصفقات الكبرى في وول ستريت والأسواق الإقليمية في كثير من الأحيان إلى كوابيس محاسبية تستنزف سيولة الشركات، حيث تفشل نسبة تتجاوز سبعين بالمئة من عمليات الشراء والدمج في تحقيق أهدافها التشغيلية أو خلق قيمة حقيقية للمساهمين، وتظهر مخاطر الاستحواذات والاندماجات الفاشلة بوضوح عندما تتآكل التدفقات النقدية الحرة للشركة الدامجة وتصبح مثقلة بتكاليف خدمة الديون المرتفعة، ما ينعكس بشكل فوري على مضاعفات الربحية ويدفع مديري الصناديق إلى التخارج السريع لتفادي فخاخ القيمة.
يقود الإفراط في التفاؤل الإداري ورغبة مجالس الإدارات في التوسع الإمبراطوري إلى دفع علاوات شراء غير مبررة تفوق القيمة العادلة للأصول، وعندما تبدأ دفاتر الحسابات في إظهار الحقيقة المجردة بعد انقضاء الربعين الأولين من إتمام الصفقة، يجد المستثمر الفرد نفسه أمام هبوط حاد في السعر السوقي للسهم، متأثراً بانخفاض العائد على رأس المال المستثمر وتراجع هوامش التشغيل تحت وطأة تكاليف إعادة الهيكلة غير المتوقعة.
تشريح الفشل المالي في صفقات التوسع غير المدروس
يبدأ المسار الانحداري لأي صفقة لحظة توقيع العقود النهائية دون فحص نافٍ للجهالة يتسم بالصرامة الكافية، حيث يتطلب شرح مخاطر الاستحواذات والاندماجات الفاشلة للمبتدئين توضيح الفارق بين النمو العضوي المبني على زيادة المبيعات الحقيقية، وبين النمو المصطنع عبر شراء حصص سوقية بأسعار فائدة مرتفعة، لأن الفارق هنا هو الخط الفاصل بين بقاء الشركة أو تعثرها المستقبلي أمام التزامات السندات والقروض البنكية.
تراكم الشهرة المحاسبية وشطب الأصول
تدرج الشركات الفارق بين القيمة الدفترية والسعر المدفوع كبند أصول غير ملموسة تحت مسمى الشهرة، لكن هذا البند يتحول إلى قنبلة موقوتة تنفجر عند قيام المحاسبين باختبارات التدني السنوية، وحين تكتشف الإدارة أن التدفقات المستقبلية للأصل المستحوذ عليه أضعف من التوقعات، تضطر إلى إجراء شطب محاسبي ضخم يبتلع أرباح سنوات كاملة ويهوي بحقوق المساهمين إلى مستويات قياسية.
شطب بنود الشهرة في القوائم المالية ليس مجرد قيد محاسبي دفتري، بل هو اعتراف رسمي من الإدارة بتدمير رأس المال وسوء تخصيص السيولة النقدية.
رد فعل البورصة على الصفقات المتعثرة
تسارع أسواق المال إلى معاقبة الشركات التي تسيء تسعير الأصول، حيث تظهر مخاطر الاستحواذات والاندماجات الفاشلة في البورصة من خلال موجات بيع مؤسسية تبدأ غالباً على سهم الشركة الدامجة بالتزامن مع ارتفاع سهم الشركة المستهدفة، وهذا التباين السعري يعكس شكوك وول ستريت ومديري الأصول في قدرة الإدارة التنفيذية على دمج الثقافات المؤسسية وتوحيد سلاسل التوريد بكفاءة.
تتزامن هذه الإخفاقات التشغيلية أحياناً مع ضغوط كلية واسعة، مثل تفاقم أزمة مخاطر التضخم على هوامش الربح، ما يحرم الكيان الجديد من تحقيق هوامش الأمان المطلوبة لامتصاص تكاليف الدمج، ويترك السهم عرضة لمزيد من التخفيضات في التصنيف الائتماني من قبل وكالات التقييم الدولية.
مقارنة هيكلية بين الصفقات الناجحة والصفقات المدمرة للقيمة
تساعد قراءة الأرقام التاريخية والبيانات المالية في رسم حدود واضحة بين التوسع الاستراتيجي الموزون والمغامرات الإدارية العقيمة، وتعد هذه المتابعة أفضل طريقة لفهم مخاطر الاستحواذات والاندماجات الفاشلة من منظور محاسبي بحت.
| المؤشر المالي | الصفقات الناجحة | الصفقات الفاشلة |
|---|---|---|
| علاوة الشراء المدفوعة | معتدلة وتراعي مضاعفات قطاعية واقعية | مبالغ فيها بدافع المضاربة والمنافسة |
| هيكل التمويل | اعتماد رئيسي على السيولة الذاتية والأسهم | توسع مفرط في الاقتراض والسندات قصيرة الأجل |
| مصير هوامش التشغيل | تحسن تدريجي بفضل خفض التكاليف المزدوجة | تآكل سريع واختناقات في رأس المال العامل |
قواعد حماية رأس المال للمستثمر الفرد
يتطلب التعامل مع إعلانات الاستحواذ في سوق الأسهم انضباطاً صارماً يتجاوز العواطف، إذ يبدأ تعليم مخاطر الاستحواذات والاندماجات الفاشلة بتفكيك بنية الصفقة قبل اتخاذ قرار الاحتفاظ بالسهم، ويشمل ذلك مراجعة جدول سداد الديون، وتدقيق افتراضات الإدارة حول الوفورات المالية المتوقعة، والتأكد من عدم وجود تضارب مصالح بين كبار الملاك ومستشاري الاستثمار الذين يتقاضون عمولاتهم بغض النظر عن النتيجة اللاحقة.
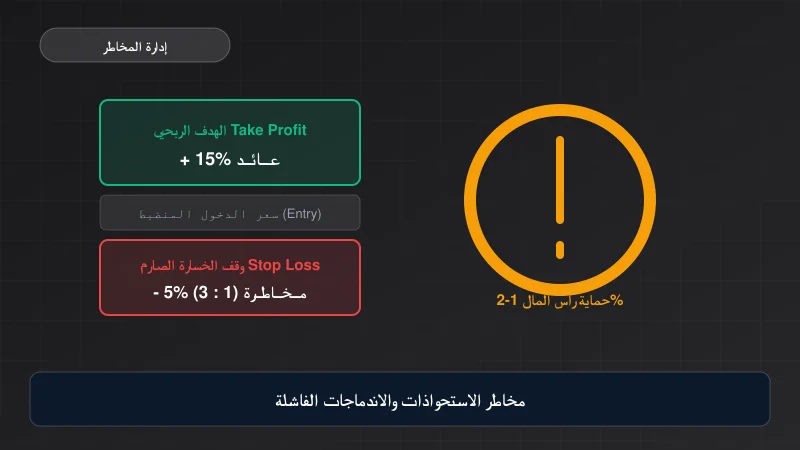
يتحتم على المتداول حماية محفظته عبر تطبيق أدوات إدارة السيولة والالتزام بتحديد سقف الخسارة اليومي في التداول عند حدوث فجوات سعرية هابطة بعد إعلانات الدمج غير المدروسة، فالهروب المبكر برأس المال السليم أفضل بكثير من انتظار تعافٍ غير مضمون لشركات تخلت عن كفاءتها التشغيلية لمطاردة أحجام صورية لا تسمن ولا تغني من جوع.