أرقام الأرباح الصافية تخدع شاشات البورصة لفترات ممتدة، وتخفي تحتها تآكل الهوامش التشغيلية وتضخيم قيم الأصول، ثم ينفجر الواقع فجأة دون مقدمات تاركاً المحافظ في مواجهة مباشرة مع مخاطر الفساد المحاسبي والفضائح المالية الكبرى.
تسعير الأصول العادل يتطلب شفافية مطلقة في القوائم المالية، وحين تنعدم هذه النزاهة يقع السهم تحت ضغوط بيعية غير مسبوقة تجبر كبار مديري الصناديق على التخارج الفوري، بصرف النظر عن سياسات الفيدرالي النقدية أو معدلات الفائدة السائدة في الاقتصاد العام.
مؤشرات التلاعب في السجلات وتضارب البيانات
الفحص الفني للقوائم يكشف باستمرار فجوة واسعة بين صافي الدخل المسجل والتدفق النقدي التشغيلي الفعلي، فإذا استمر نمو الأرباح الدفترية بينما السيولة النقدية تتراجع باطراد، فذلك نذير مبكر يسبق انفجار الأزمات المالية الكبرى.
آليات تجميل النتائج التشغيلية
تقديم شرح مخاطر الفساد المحاسبي والفضائح للمبتدئين يستند أساساً إلى إيضاح بند المبيعات الآجلة، حيث تسعى مجالس الإدارات لتسجيل صفقات غير مكتملة، بهدف الحفاظ على مضاعفات ربحية مرتفعة وجذب مزيد من السيولة على حساب المتعاملين الأفراد.
| المؤشر المالي | الوضع الطبيعي | إشارة التحذير المحاسبي |
|---|---|---|
| التدفق النقدي التشغيلي | يتحرك بنمو موازٍ لصافي الأرباح | انخفاض مستمر مع ارتفاع الأرباح الدفترية |
| حسابات المدينين | تتناسب بدقة مع حجم المبيعات الإجمالية | قفزات مفاجئة تتجاوز وتيرة نمو المبيعات |
| شهرة المحل والأصول غير الملموسة | تخضع لتقييم دوري عادل ومتحفظ | تضخيم غير مبرر لتغطية خسائر قطاعات تابعة |
تزامن التحايل المالي مع رغبة القيادات التنفيذية في تسييل ملكياتهم يفتح الباب أمام سلوكيات خطيرة ترتبط بها مخاطر انتهاء فترة حظر بيع المؤسسين، حيث تتسارع عمليات البيع الداخلي سراً قبيل تعديل البيانات وإعلان الخسائر الحقيقية.
تداعيات انهيار الثقة على المحفظة الاستثمارية
ردة فعل السوق تجاه المخالفات المالية تأتي عنيفة وقاسية للغاية، وحين تشتعل مخاطر الفساد المحاسبي والفضائح في البورصة، يدخل السهم في موجات هبوط متتالية تحرم المتداولين من فرص تسييل مراكزهم بأسعار معقولة.
بناء دروع الحماية المالية والانضباط
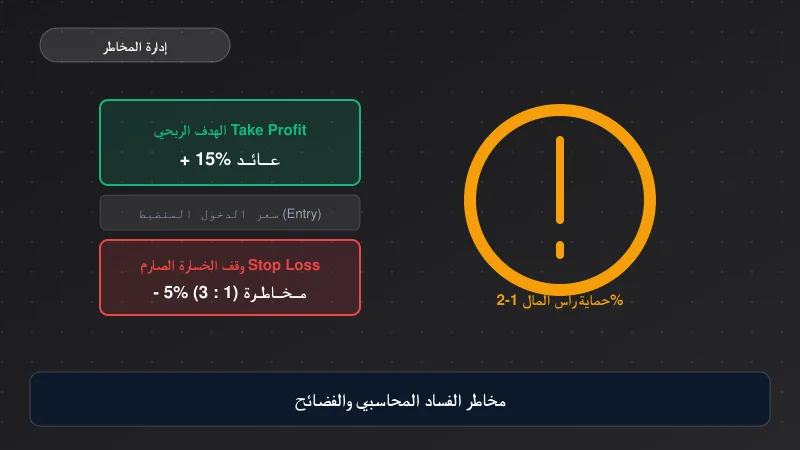
استيعاب حركة التدفقات يقع في صلب تعليم مخاطر الفساد المحاسبي والفضائح، كما يرتبط مباشرة بفرض قواعد حماية مشددة، مثل تحديد سقف الخسارة اليومي في التداول، لضمان وقف النزيف المالي عند حدوث فجوات سعرية حادة تعقب البيانات السلبية المفاجئة.
الأرقام الدفترية قد تكذب على الشاشات لبعض الوقت، لكن رصيد النقدية الحقيقي في الحسابات البنكية هو الحقيقة الصلبة الوحيدة.
تدقيق إيضاحات الميزانية وقراءة تقارير مراجعي الحسابات المتحفظة تمنح المستثمر فرصة الخروج قبل حدوث الذعر البيعي، فالنجاح الاستثماري الدائم يتطلب التشكيك الحذر في كل نمو ورقي لا تسنده سيولة نقدية حقيقية.