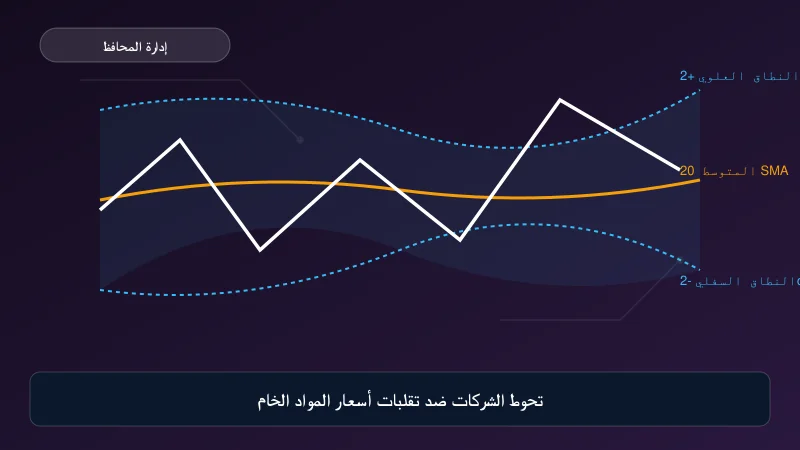
تواجه الشركات الإنتاجية ضغوطاً متواصلة عند تذبذب تكاليف المدخلات الأساسية، حيث يؤدي ارتفاع أسعار النفط أو المعادن الصناعية إلى تآكل الهوامش التشغيلية مباشرة، وهو ما يدفع إدارات الخزانة إلى تفعيل استراتيجية تحوط الشركات ضد تقلبات أسعار المواد الخام لحماية التدفقات النقدية واستقرار ربحية السهم أمام تقلبات الأسواق العالمية.
يرتبط التسعير النهائي للمنتجات بآليات معقدة داخل سلاسل الإمداد، وعندما تتبنى المؤسسات سياسات مالية محكمة تنعكس النتائج إيجابياً على تقييم الأصول وتجنيب مديري الاستثمار مفاجآت سلبية في تقارير الأرباح الفصلية، مما يدعم ممارسات إدارة المحافظ الاستثمارية التي تبحث عن تدفقات نقدية واضحة وقابلة للتنبؤ بعيداً عن صدمات العرض والطلب المتكررة.
أدوات التحوط المالي في أسواق المشتقات
تستخدم غرف التداول المؤسسية حزمة من العقود المشتقة لنقل مخاطر تذبذب التكاليف إلى أطراف وسيطة ومستثمرين، ويشمل ذلك تثبيت الأسعار عبر العقود المستقبلية أو استخدام عقود المبادلة لضمان استقرار التدفقات النقدية لمدد زمنية محددة، مما يمنح الإدارة المالية رؤية واضحة لحساب تكلفة البضاعة المباعة بدقة متناهية.
| الأداة المالية | طبيعة الالتزام | التكلفة المباشرة |
|---|---|---|
| العقود الآجلة (Futures) | إلزام بالبيع أو الشراء بسعر محدد | متطلبات الهامش والتسوية اليومية |
| عقود الخيارات (Options) | حق الشراء أو البيع دون إلزام | دفع علاوة الشراء مسبقاً (Premium) |
| عقود المبادلة (Swaps) | تبادل تدفقات نقدية بسعر ثابت وآخر متغير | فروقات الفائدة والعمولات الائتمانية |
العقود الآجلة مقابل عقود الخيارات
يمنح عقد الخيار مرونة تشغيلية تفتقر إليها العقود المستقبلية، حيث يتيح للشركة الاستفادة من تراجع أسعار السوق إذا تحركت الأسعار لصالحه مع التخلي فقط عن قيمة العلاوة المدفوعة مقدماً، بينما تفرض العقود الآجلة التزاماً صارماً يمنع الاستفادة من أي انخفاض مفاجئ في أسعار المواد المشتراة، وهو معيار جوهري عند تتبع مقاييس مثل مؤشر بلومبرغ للسلع (BCOM) لقياس مسار أسواق السلع وتحديد توقيت التدخل المناسب لحماية التدفقات.
تطبيق استراتيجيات التحوط لحماية هوامش الربحية
يتطلب إرساء قواعد الخزانة الناجحة توفير برامج تدريب وتأهيل لكوادر المحاسبة والمالية، وهنا يبرز دور تعليم تحوط الشركات ضد تقلبات أسعار المواد الخام لفهم الفروق الجوهرية بين المضاربة المالية والتحوط الحمائي البحت، حيث يهدف الأخير حصرياً إلى إزالة عدم اليقين من بنود الدخل المستقبلي دون السعي لتحقيق أرباح رأسمالية من حركة الأسعار نفسها.
التحوط المالي الناجح لا يهدف إلى التنبؤ باتجاهات الأسواق، بل يضمن بقاء النشاط الإنتاجي رابحاً بصرف النظر عن الاتجاه الذي تسلكه أسعار السلع.
تفكيك مخاطر السلع خطوة بخطوة
يتضمن تقديم شرح تحوط الشركات ضد تقلبات أسعار المواد الخام للمبتدئين فحص طبيعة العلاقة بين السعر الفوري وسعر التسليم المستقبلي، إذ تتعامل الشركات مع حالتين في منحنى العقود؛ حالة الكونتانغو (Contango) عندما تكون الأسعار المستقبلية أعلى من الفورية، وحالة الباكورديشن (Backwardation) عندما تنخفض الأسعار المستقبلية بسبب نقص المعروض الفوري، وتحدد هذه الحالات كلفة تمديد العقود شهراً تلو الآخر.
انعكاس التحوط على تقييم الشركات في أسواق المال
تفضل بيوت الخبرة الاستثمارية ووكالات التصنيف الائتماني الشركات التي تمتلك سياسات تحوط واضحة، إذ تنخفض درجة المخاطر الائتمانية وتقل تقلبات الأرباح الفصلية، وهو ما يدعم تحقيق أهداف المحفظة الاستثمارية طويلة الأجل للمؤسسات الصندوقية التي تسعى إلى تقليص معامل بيتا وتخفيض تكلفة رأس المال المرجح.
تترجم الأسواق استقرار نتائج الأعمال إلى مضاعفات تقييم أعلى، فالشركات التي تدير مخاطر السلع بنجاح تتمكن من الصمود أمام دورات التشديد النقدي وقرارات الفيدرالي، مما يحمي قيمتها السوقية ويمنحها ميزة تنافسية مستدامة على حساب الشركات المترددة في تحصين مدخلات إنتاجها.